回溯大聯大成立之前,子公司世平和品佳兩大集團其實都曾運作併購,或被探詢併購可能,為何直到籌組產業控股模式,才引領企業邁入新的里程碑?又是哪些外在環境促使領導者思考產業控股的管理架構?
—
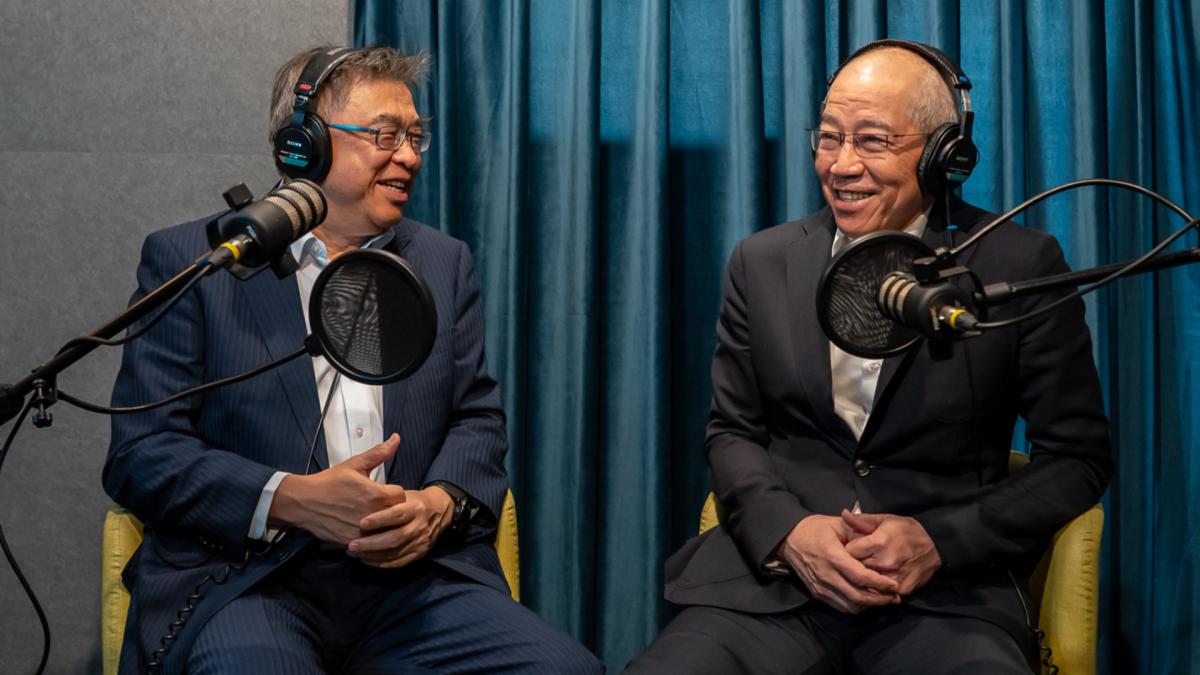
為推廣產業控股模式,台灣產業控股協會以podcast節目-「產控相談室」,每一集主題式地探討產業控股的運作及經營心路,讓聽眾藉由生動的對談,一探產控經營心法。節目首播的第一集主題是「合組式產業控股最重要的成功關鍵是什麼?」,由資誠聯合會計師事務所副所長林鈞堯擔任主持,並邀請台灣產業控股協會理事長黃偉祥進行對談,了解大聯大以產業控股之姿誕生的起點,並一探其如何藉由新產業控股型態,推動規模化成長。
以下為本集節目對談精華:
Q1:大聯大身為台灣產業控股公司的先行者,當初是哪些大環境因素,使得您開始思考發展產業控股策略?
答(台灣產業控股協會理事長 黃偉祥):說實在話,我起初也是靠併購來壯大企業體,就是所謂的吸收式合併。這在大概2000年左右,是很常見的企業經營手段,尤其當時資本市場活躍,通路公司皆持續透過併購壯大規模成長,整體產業大整合態勢愈來愈明顯。但,我很快地發現,這條路再繼續走下去,產業流於惡性競爭,結果往往不盡理想。
當時企業營業額明明呈現大幅成長,成長卻沒能同樣反映在獲利,只能用崩盤式表現來形容。也因此,我開始思考還有哪一種併購方式,能讓被併購的企業繼續保有表現空間,這是併購行動很重要的關鍵。
後來因緣際會下,得知產業控股模式,第一時間促成世平、品佳兩大集團的控股合作機會。投入後更發現,在這個模式運作下,中小企業雙方可以好好整合資源、留住人才,形成好的合作關係,能夠「做大、做強,共好、共贏」。
Q2:您認為產業控股有助解決哪些台灣產業面臨的問題?
答:現階段企業面臨的主要困境是人才缺口,深究原因是企業規模化不足,而這也就是我推動的合組控股的原因。
產業控股式併購對於中小企業而言,是可以持續成長的模式,透過產業資源不斷整合,克服國際化、轉型升級難題,甚至委由控股公司專業治理,人才機會多,更有機會達成遠大目標、實現企業永續。
Q3:回顧發起成立大聯大控股集團的世平、品佳是業界內有名的 「世仇」,想請理事長談談「世仇」決定攜手合作的關鍵轉折為何?
答:只能說,有緣千里來相見!當然,我和品佳公司的陳國源董事長以前就曾有幾面之緣,只是一直沒機會深談。直到2004年底的供應商年會上,大概氣氛輕鬆,我們聊得比較深入,共同聊到同一個話題 — — 若通路產業持續惡性競爭,結果必定很慘。
結果愈聊、愈發現我們兩個人都還蠻有使命感,認為與其在一個惡性競爭、賺不了錢的的產業當龍頭,真的是對不起員工、也對不起自己,不如試著找出一個方法,改變通路產業環境,讓龍頭當得與有榮焉。後來蠻幸運找到專家,建議我們採取控股模式,嘗試解決上述提到的企業難題。
在傳統企業併購的運作裡,主要僵持在人才去留、公司存續問題,而成立產業控股又即將面臨未曾面對過的問題。於是後續在專家安排下,也拜會金管會、經濟部商業司等事業主管機關,逐一克服具體細項,大聯大才能成立全台灣首家「多合一」的上市公司合組產業控股的案例。
這一切是天注定,所以最後還是那句話 — — 有緣千里來相會。
Q4:大聯大成立後,企業內部整合是極大挑戰,要面對非常複雜的企業文化磨合,請您談談產業控股的整合經驗與理念?
答:我認為,經營產業控股最辛苦的階段在於剛成立初期。當然,在決定合作前,已經和陳董洽談半年,基本上對於未來組織願景有共識,定調「前端要分才會拚,後端要合才會贏」的組織架構模式,所以在合組控股後,首要協助後端整合,來共同面對主管機關與投資人,企業組織定位清楚。
很顯然的,這就是重塑式變革管理,將原本各自上市的世平、品佳下市,合組成大聯大上市。合組控股強調的是共治管理,這更講究建構有效的團隊領導變革管理,包括建構願景、溝通願景,讓原本世平、品佳組織內部的員工願意繼續為了願景而努力。
另外,還要「適時創造小勝」,以利集團組織文化能夠真正植入。還記得當初大聯大控股集團成立,期許要成為「亞洲第一電子通路」,改善通路環境就是集團的奠基,透過「ROWC管理」改善競爭關係,讓集團願景慢慢清晰,也使得組織發展、執行整合相對和諧。
對於推動產業控股,共治管理是關鍵重點,必須先凝聚共識、再去整合行動。而一旦確定整合,所有人都要堅持,相信累積之下才會愈來愈好。
Q5:大聯大合組產業控股集團之後,歷經磨合期、又推動組織變革,財務數字才不斷成長到世界第一的水準。而在這段歷程裡,您認為是哪些管理機制,讓競合關係產生效益,使得所有子集團共好、共贏?
答:如同剛剛所說的,大聯大控股集團乍然橫空出世,在籌組初期,內部不懂得管理機制,也沒有人指點。當時第一個重要的信念,就是要建立互信機制,讓兄弟公司和控股公司之間產生信任感,尤其是一些潛在「世仇」公司關係,有賴信任溝通化解。
因此大聯大控股公司第一步先要求每個月例行的「執行長會議(CEO meeting)」,集團子公司要匯報當月財務報表,所謂的財務透明化就是信任感的起點。雖然難免初期表現不佳會緊張,不過唯有集團內部成員願意坦誠布公,才是信任的良善開端,就我現在來看,這是初期最該被重視的歷程。
秉持基本的信任、尊重基礎之上,逐漸讓世平、品佳和陸續加入的子公司有溝通默契,後來控股愈做愈好,一反過去世仇的惡性競爭心態,兄弟公司間不再有割喉戰,很多無形的綜效慢慢浮現。
後來大聯大控股公司還有一步管理機制很關鍵,就是訓練控股成員、持續和子集團溝通,進一步了解組織通盤整合,消弭子公司的相對不公平感,並透過董事會運作,在董事會上取得充分共識,這是我帶頭執行整合非常堅持的原則。事後證明,這是控股集團內部形成信任的根基。
所以我常說,好的控股管理機制需要很大量的訓練、信任、溝通。的確,大聯大控股集團的運氣蠻好,很快展現合組控股的績效,就像我剛剛一再強調的,適時創造小勝,更能凝聚控股集團。
歷經併購成長、組織綜效兩大變革階段後,大聯大控股集團在2016年邁入第三階段整合,期望藉由後端整合,減少重複投資的成本。我覺得那段歷程是不斷學習典範標竿的成果,使得大聯大一直不斷向上推升。
站在現在,回想剛成立大聯大控股集團,當初一定很難想像能達百億規模。只要有心做好控股機制,我一直深深相信,台灣中小企業透過合組控股,未來有一天會發現,結果遠超乎你的想像。
Q6:您認為,合組式產業控股的策略能夠奏效,最重要的成功關鍵是什麼?
答:我再三強調,產業控股其實就是「共治管理精神」。董事會形成好的提案共識,往下展開到子公司,就是管理上常說的 — — 策略一步一步實現。
而這必須透過好的董事會、控股團隊推動。不可諱言,董事會運作絕對是重要環節,尤其是獨立董事,畢竟在控股集團創立前期,所有合作公司前身都是中小企業,習慣獨立決策,鮮少有自覺要和其他創業者共同決策,但投票決容易引起相對比較大的衝突。
當然,董事會成員或獨立董事,剛開始都不會是完美的,但更重要的是,如何讓每一位董事發揮角色,充分發表多元意見,形成好的決策。
一旦產業控股合組成功,即將面臨初期赤裸裸的財務揭露、共治,此時此刻,相對獨立公正客觀的董事會格外重要,可以主持正義,說服控股團隊執行董事會的結論,
直到今日,大聯大控股集團的內部決策還是仰賴共識決,相較於投票決的效率,共識管理反而更加重要,而且我覺得一定要透過董事會展開。
這必須從合作的源頭談起。過去兩個完全沒有交集的公司,既然願意籌組產業控股上市,代表胸懷理想某種程度要接近,各自的核心業務最好也要有一定的水準,所以說,慎選合作夥伴相當重要,最理想的當然是強強聯手,但難免強弱合併,或中強、中弱合併。
無論如何都是為了長遠的共榮共好,彼此合作還是些胸襟。比起力求眼前合組產控績效見效,兄弟公司更應該在磨合過程裡產生信賴,放眼未來五年、十年後,尋求集團合組控股更好的績效,才是長期目標。
裡頭還牽涉很多溝通管理機制,但只要集團內部各司其職,角色扮演對了,就是成功的關鍵。當子公司看到集團控股確實能創造綜效價值,公正合理的控股值得信賴,那麼我相信未來的成功指日可待。
共好共贏 汲取成功經驗打造產業生態圈
藉由黃偉祥理事長的經驗分享中,會發現合組控股的致勝關鍵在於「共治管理」,透過管理機制,可讓合組的企業擁有共同的使命感,亦能逐漸消弭隔閡,達到競合目標。
台灣產業控股協會的成立,即是藉由合組產控的成功經驗分享,推動產業控股競合管理概念,期許未來促成台灣產業形成更多合作結盟,締造產業共贏生態圈。