在產業併購的市場裡,如何創造更大價值效益?從大聯大、日月光、佳世達的案例中,探討產控模式經營布局的差異。
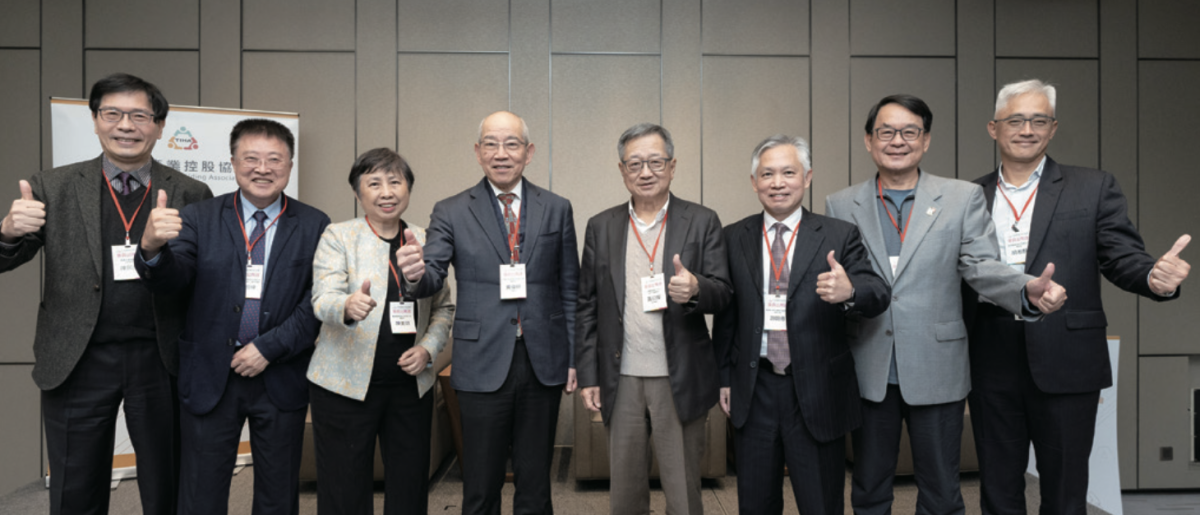
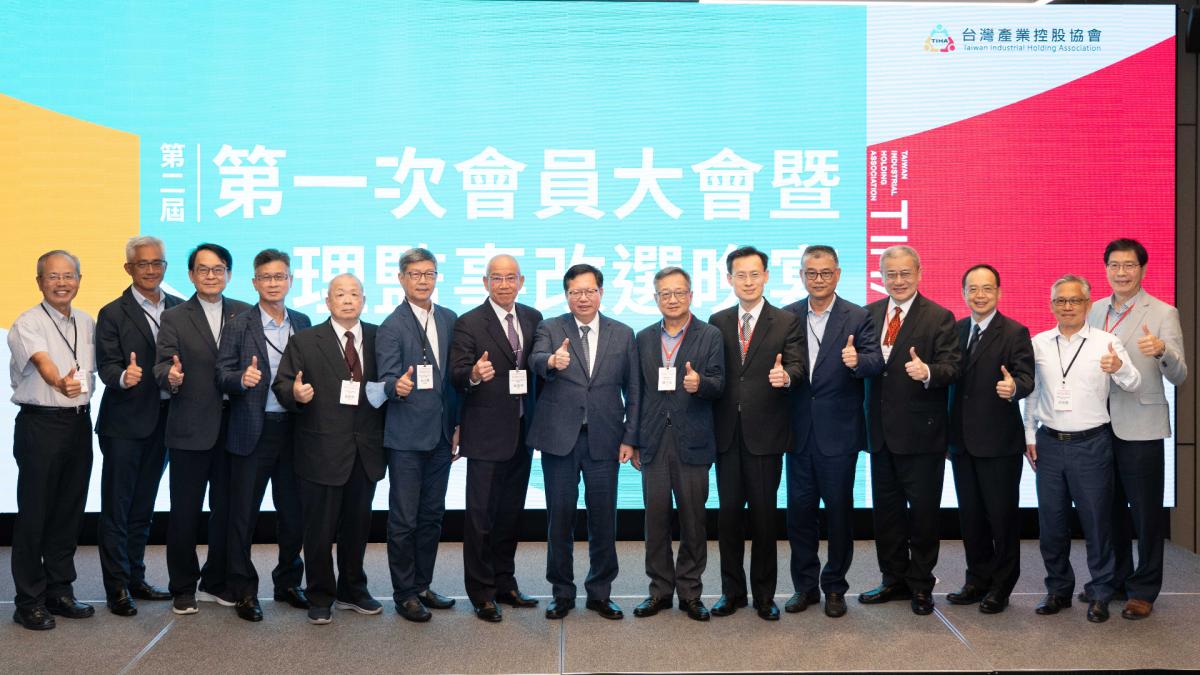
台灣產業控股協會於2024年4月29日舉辦「TIHA產業控股研討會」,邀請台灣產業創生平台創辦人暨董事長,亦同時身兼台灣產業控股協會副理事長黃日燦,剖析經典產控個案背後的策略思考,並與台灣產業控股協會理事長黃偉祥進行與談。
大聯大控股 合組產控的成功經驗
「併購,是藉由數量改變,造成質量的變化。例如將三隻火雞綁在一起,不比獨立行動還自由,最理想的狀態是──結合變成為一隻老鷹,這才是併購的精髓。」黃日燦以老鷹比喻併購的最佳型態。
以產控先行者大聯大控股為例,2005 年世平和品佳率先合併,成立大聯大控股,陸續加入凱悌、詮鼎、友尚等公司,並在 18 年內逐漸壯大。黃日燦認為,大聯大的產控邏輯條理分明,利用「合意股份轉換」方式合併,使大聯大越併越大,將綜效發揮得淋漓盡致。
單看營收,顯示子公司發揮績效,的確兌現當初同意合作的效益;比較聯大控股合併前、合併後的績效成長,亦為「前端要分才會拚、後端要合才會贏」的策略奏效,子公司各自獨立經營原有通路生意,避免惡性競爭;後端則透過產控平台降低營運成本。
日月光 非合意併購展開的綜效
日月光矽品併購案是典型台灣式併購操作,日月光有意入主,在未事先溝通的前提下,宣布公開收購矽品 33% 的股權,雙方陷入僵持。為脫困解圍,日月光和矽品向大聯大取經,探討合作控股的成功經驗。日月光投控和大聯大控股最大的差異點在於:大聯大股東握有同一張股票、站在同一陣線,必須合作讓大聯大順利運作;而日月光和矽品在 2018 年合組控股,日月光控制矽品 60% 以上股權,等同「左手和右手合組產控」。
佳世達 大艦隊的布局觀
黃日燦再舉佳世達併購案例,佳世達在 2005 年收購西門子鎩羽而歸,直到2010 年慢慢又重回併購之路,採取「放長線釣大魚」入股策略。例如明基三豐就是佳世達聯合大艦隊的成員之一,透過明基三豐開拓醫療設備、耗材等設備商通路,形成迷你產控關係。另外,佳世達擴大收購聚碩持股,或重組旗下邁達特、友通,藉控股手段重組醫療、新能源應用事業體布局。
業界普遍推崇佳世達集團精神,「無路之中走出一條路」。但大艦隊的模式為廣義產控,並非一般控股公司模式,因此也值得觀察大艦隊策略未來的入主、入股、合資或併購作為,是否會形成更具體的 SOP 策略模式,促成進一步的綜效成長。